Управление и обжалване на данъците (2025)
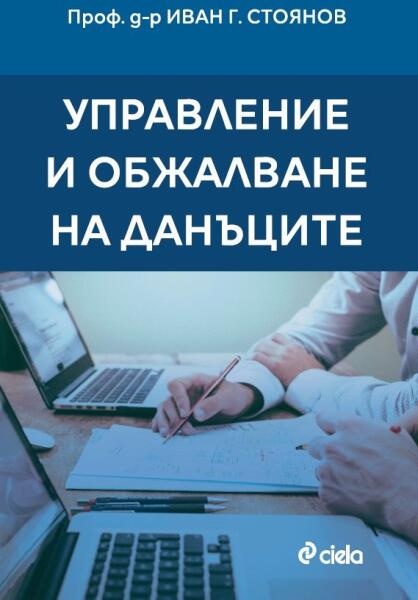
Управление и обжалване на данъците (2025)
от 8,28 €
3 оферти
Оферти за Управление и обжалване на данъците (2025)
Офертите за продукта

Описание, детайли - Управление и обжалване на данъците (2025)
Описание
| Автор | Иван Г. Стоянов |
| Ключови думи | Право |
| Език | български |
| Брой страници | 216 |
Виждате грешка в описанието или таблицата? Сигнализирайте ни!
Състояние: Отлично
Забележка: Нова, подходяща за подарък.
Издателство: Сиела
Град на издаване: София
Наличност: dropshipping
Ширина (мм): 130
Височина (мм): 200
Корици: Меки
Управлението и обжалването на данъците е фундаментален проблем не само на данъчноправната доктрина, но и на публичното право като цяло. Данъците са част от "същината на действителността" - държавата и нейната потребност от финансови средства, за да функционира успешно. Данъците са финансовият фундамент на държавата - без тях държавата не би могла да функционира. В нашата правна литература научна дискусия по този въпрос липсва.
Когато печалбата, от стимул за икономиката, се превърне в самоцел, тя става разрушителна сила. Много западни анализатори отбелязаха, че причината за световната финансова криза от 2008 г. е алчността (един от тях е носителят на Нобелова награда за икономика Дж. Стиглиц). Един от най-ефикасните регулатори на печалбата е данъкът - той е част от печалбата за посрещане на публичните потребности. В своя исторически произход данъкът е символ на властта. Гаранция за законосъобразното определяне на данъка е правосъдието. Правосъдието е гарант не само за правата на гражданите (чл. 56 КРБ), но и за динамизма в развитието на икономиката. Инвестициите предполагат ефикасни гаранции за вложените капитали. Ако съдебната система е неефективна - боледува цялото общество. Това са изходните позиции на настоящото изследване.
Основните елементи на механизма за правно регулиране, респ. на данъчния механизъм, са: законът, юридическият факт, правното отношение, контролът, юридическата санкция. Независимо че тези въпроси имат важно значение за правната теория и теорията на държавното управление, те все още не са разработени в нашата данъчноправна литература. Механизмът за управление на данъците е правен механизъм (това следва от принципа за законоустановеност на данъците - чл. 60 КРБ). Не е възможно да се повиши ефективността и качеството на финансовата дейност на държавата, без да се усъвършенства данъчноправният механизъм. Управлението на публичните финанси без ефикасни гаранции за събираемостта на данъците е химера. В това отношение важно значение имат предложенията de lege ferenda относно финансовото и данъчното законодателство. Време е най-после законодателят да обърне внимание на нашето предложение за приемане на Данъчен кодекс.
Над 30-годишната история на българския данъчен процес заслужава един анализ на фискалната юриспруденция на ВАС и практиката на Съда на ЕС по данъчни дела.
Паралелното изследване на някои аспекти на гражданския процес и на данъчния процес дава възможност да се разискват и решават основни въпроси на данъчното правосъдие. Недопустимо е прилагане на данъчния закон без съблюдаване на принципа на правовата държава (чл. 4, ал. 1 КРБ), върховенството на Конституцията (чл. 5, ал. 1 КРБ) и на принципа за законоустановеност на данъците (чл. 60 КРБ). Това важи също и за данъчноправната теория.
Забележка: Нова, подходяща за подарък.
Издателство: Сиела
Град на издаване: София
Наличност: dropshipping
Ширина (мм): 130
Височина (мм): 200
Корици: Меки
Управлението и обжалването на данъците е фундаментален проблем не само на данъчноправната доктрина, но и на публичното право като цяло. Данъците са част от "същината на действителността" - държавата и нейната потребност от финансови средства, за да функционира успешно. Данъците са финансовият фундамент на държавата - без тях държавата не би могла да функционира. В нашата правна литература научна дискусия по този въпрос липсва.
Когато печалбата, от стимул за икономиката, се превърне в самоцел, тя става разрушителна сила. Много западни анализатори отбелязаха, че причината за световната финансова криза от 2008 г. е алчността (един от тях е носителят на Нобелова награда за икономика Дж. Стиглиц). Един от най-ефикасните регулатори на печалбата е данъкът - той е част от печалбата за посрещане на публичните потребности. В своя исторически произход данъкът е символ на властта. Гаранция за законосъобразното определяне на данъка е правосъдието. Правосъдието е гарант не само за правата на гражданите (чл. 56 КРБ), но и за динамизма в развитието на икономиката. Инвестициите предполагат ефикасни гаранции за вложените капитали. Ако съдебната система е неефективна - боледува цялото общество. Това са изходните позиции на настоящото изследване.
Основните елементи на механизма за правно регулиране, респ. на данъчния механизъм, са: законът, юридическият факт, правното отношение, контролът, юридическата санкция. Независимо че тези въпроси имат важно значение за правната теория и теорията на държавното управление, те все още не са разработени в нашата данъчноправна литература. Механизмът за управление на данъците е правен механизъм (това следва от принципа за законоустановеност на данъците - чл. 60 КРБ). Не е възможно да се повиши ефективността и качеството на финансовата дейност на държавата, без да се усъвършенства данъчноправният механизъм. Управлението на публичните финанси без ефикасни гаранции за събираемостта на данъците е химера. В това отношение важно значение имат предложенията de lege ferenda относно финансовото и данъчното законодателство. Време е най-после законодателят да обърне внимание на нашето предложение за приемане на Данъчен кодекс.
Над 30-годишната история на българския данъчен процес заслужава един анализ на фискалната юриспруденция на ВАС и практиката на Съда на ЕС по данъчни дела.
Паралелното изследване на някои аспекти на гражданския процес и на данъчния процес дава възможност да се разискват и решават основни въпроси на данъчното правосъдие. Недопустимо е прилагане на данъчния закон без съблюдаване на принципа на правовата държава (чл. 4, ал. 1 КРБ), върховенството на Конституцията (чл. 5, ал. 1 КРБ) и на принципа за законоустановеност на данъците (чл. 60 КРБ). Това важи също и за данъчноправната теория.
Данните и цените за продуктите предлагани от нашите партньори служат за напътствие и обща информация. Моля, преди покупка проверете дали съответстват на публикуваните данни от сайта на магазина или производителя. За евентуалните неточности и грешки не носим отговорност.
